Un faux compte Facebook avec vos photos qui contacte vos amis. Un crédit à la consommation ouvert à votre nom. Une ligne téléphonique que vous n’avez jamais demandée. L’usurpation d’identité prend des formes très différentes, mais la marche à suivre reste la même : agir vite et garder des traces.
Les signes d’une usurpation
- Des proches vous signalent un faux profil à votre nom.
- Vous recevez des courriers pour des contrats, crédits ou abonnements que vous n’avez pas souscrits.
- Un organisme de recouvrement vous réclame une dette inconnue.
- Votre banque refuse un crédit à cause d’incidents que vous ne connaissez pas.
Que faire, selon la situation
| Situation | À faire |
|---|---|
| Faux profil sur un réseau social | Signalez-le comme « se fait passer pour moi » depuis le profil. Demandez à vos proches de le signaler aussi. |
| Votre pièce d’identité a été volée ou copiée | Déclarez la perte ou le vol, et demandez son renouvellement. En France, signalez-le aussi à votre banque. |
| Contrat ou crédit ouvert à votre nom | Contestez par écrit auprès de l’organisme, avec votre plainte en pièce jointe. |
| Au Canada : crédit frauduleux | Demandez une alerte à la fraude auprès d’Equifax et de TransUnion, et vérifiez votre dossier de crédit. |
Les démarches communes
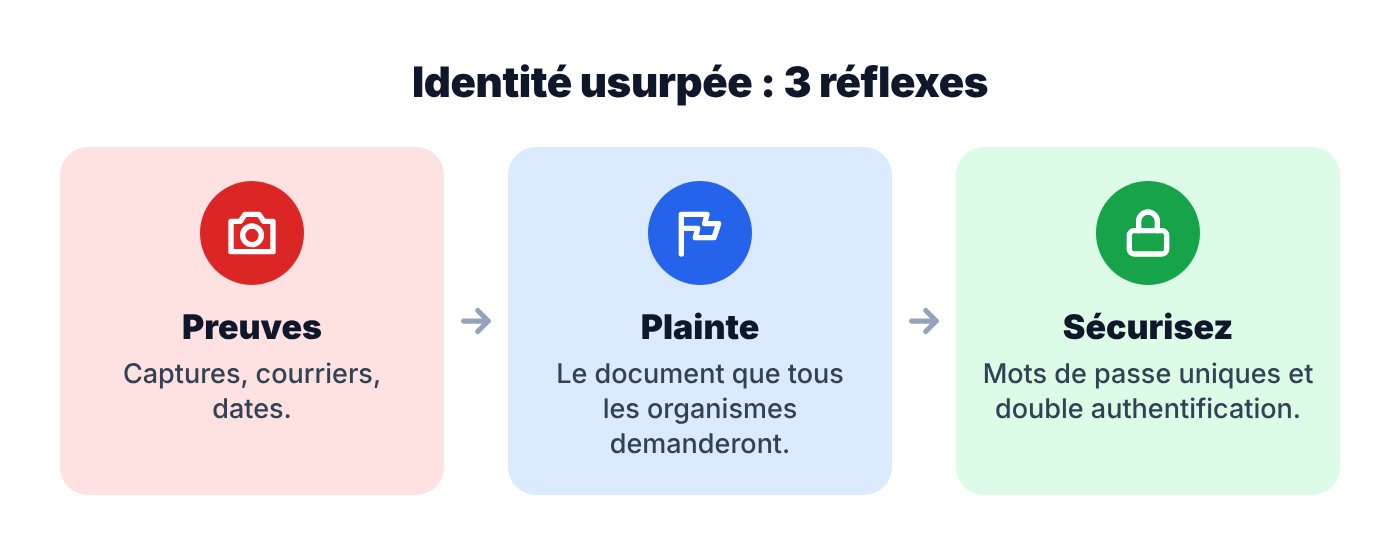
- Rassemblez les preuves : captures du faux profil, courriers reçus, dates.
- Portez plainte pour usurpation d’identité : c’est le document que tous les organismes vous demanderont. Voir où porter plainte selon votre pays.
- Sécurisez vos comptes : mots de passe uniques et double authentification.
- Surveillez vos comptes bancaires et votre courrier pendant plusieurs mois.
Limiter les risques au quotidien
- N’envoyez jamais une copie de votre pièce d’identité à un inconnu, même pour une location ou une vente. Si vous devez le faire, ajoutez un filigrane : « Copie pour [destinataire] uniquement, le [date] ». En France, l’application officielle France Identité permet aussi de générer une attestation sécurisée.
- Limitez ce que vous publiez : date de naissance, adresse, nom de jeune fille, photos de documents.
- Déchirez les courriers contenant vos informations avant de les jeter.
Les numéros et sites utiles
- Pour vous faire aider : en France, cybermalveillance.gouv.fr (dispositif 17Cyber) oriente les victimes selon leur situation. Au Canada, le Centre antifraude du Canada recueille les signalements.
- Pour vos papiers d’identité : déclarez la perte ou le vol, et signalez l’usurpation lors de votre plainte.
- Pour votre banque : faites opposition à vos moyens de paiement si vos données bancaires sont concernées.
- Pour un compte en ligne usurpé : utilisez les formulaires de signalement d’usurpation des réseaux sociaux concernés.
Garder des preuves
Avant de supprimer quoi que ce soit, faites des captures d’écran datées des faux profils, des messages, des courriers ou des relevés suspects. Notez les dates, les montants et les numéros de dossier. Ces éléments seront demandés par la police, votre banque ou les organismes contactés, et vous serviront si l’usurpateur réapparaît plus tard.
✅ Check-list : limiter les risques au quotidien
- Je n’envoie jamais une copie de ma pièce d’identité à un inconnu.
- Je limite ce que je publie : date de naissance, adresse, documents.
- Je déchire les courriers qui contiennent mes informations.
- Mes comptes importants ont la double authentification.
Quiz : avez-vous les bons réflexes ?
4 questions, 1 minute. Testez vos réflexes.
Si l’usurpation passe par l’un de vos comptes en ligne, commencez par notre guide compte piraté : que faire.
Questions fréquentes
L’usurpation d’identité est-elle un délit ?
Oui. En France, le fait d’usurper l’identité d’un tiers en vue de troubler sa tranquillité ou de porter atteinte à son honneur est puni par la loi, y compris en ligne. Déposez plainte, même si vous ne connaissez pas l’auteur.
Combien de temps faut-il surveiller ses comptes ?
Plusieurs mois au moins. Les données volées peuvent être réutilisées longtemps après. Restez attentif à vos relevés, à votre courrier et aux notifications de connexion.
Comment savoir si quelqu’un a ouvert un crédit à mon nom ?
En France, vous pouvez interroger la Banque de France sur votre inscription éventuelle au fichier des incidents de remboursement des crédits (FICP). Un courrier de relance pour un crédit que vous n’avez pas souscrit doit aussi vous alerter : contactez immédiatement l’organisme concerné.