Payer un loyer, rembourser un ami, acheter un vélo sur Marketplace : au Canada, le Virement Interac est devenu le réflexe. Il est rapide et pratique, et c’est précisément ce qui plaît aux fraudeurs. Un virement accepté est en général impossible à annuler, et il n’offre pas la protection d’une carte de crédit. Voici les cinq pièges les plus courants et comment les éviter.
À retenir
- Un Virement Interac, c’est comme de l’argent comptant : une fois déposé, votre banque ne pourra généralement pas le récupérer.
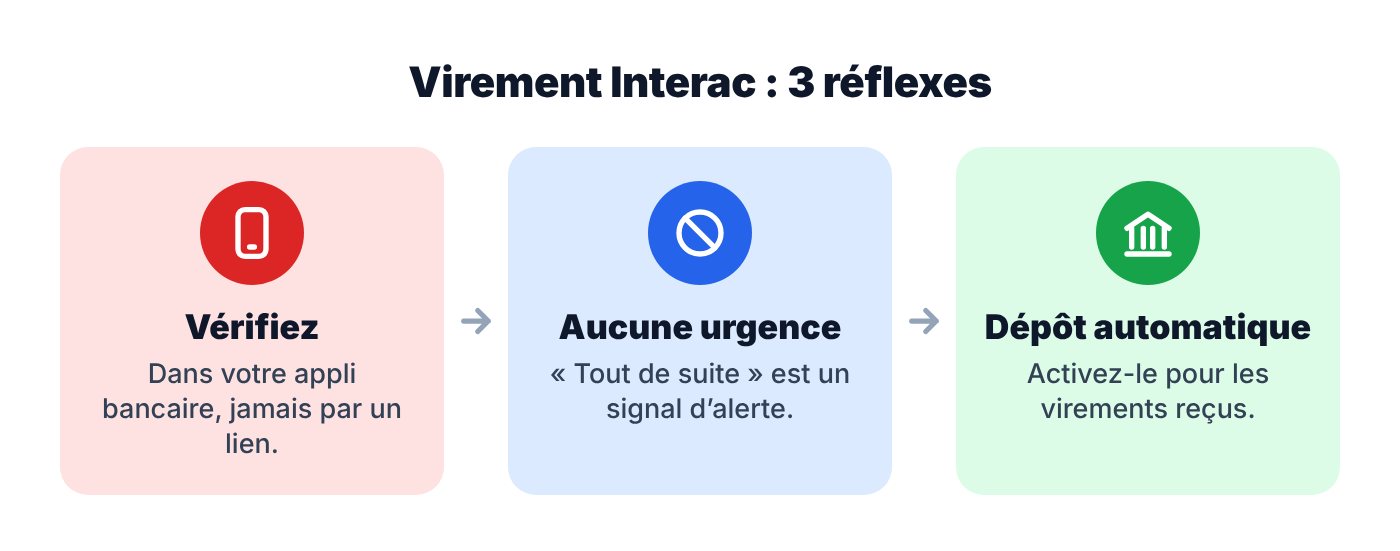
- Pour vérifier un virement reçu, ouvrez votre application bancaire. Ne passez jamais par le lien d’un courriel ou d’un texto.
Piège 1 : le faux avis de virement
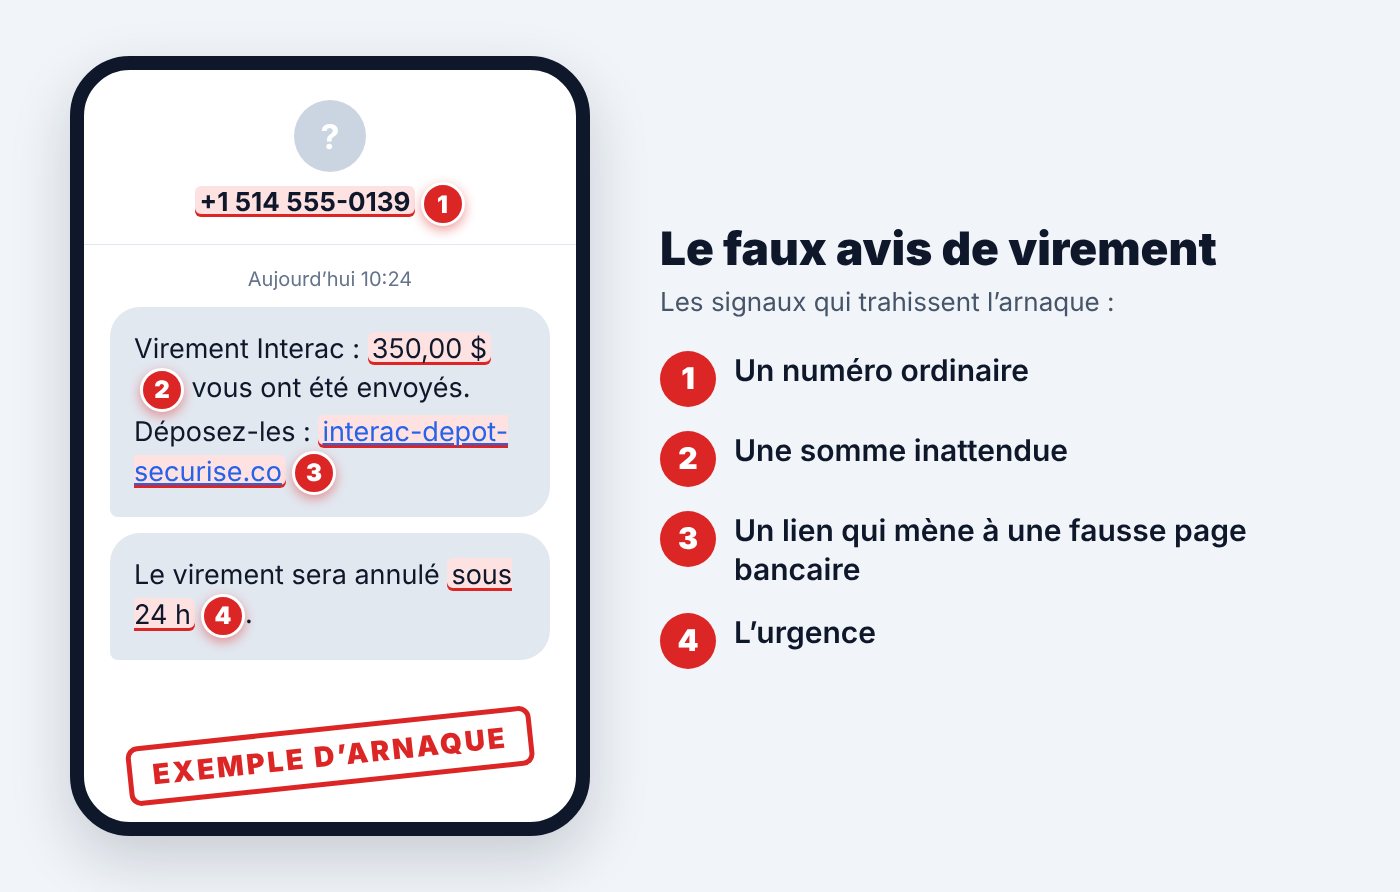
Vous recevez un courriel ou un texto : « Vous avez reçu un Virement Interac de 250 $ ». Le lien vous demande de choisir votre banque, puis affiche une fausse page de connexion. Vos identifiants partent directement chez l’arnaqueur, qui peut ensuite vider votre compte.
Comment l’éviter : si vous n’attendiez pas d’argent, c’est déjà un signal. Et même si vous en attendiez, ouvrez votre application bancaire : un virement en attente y apparaît dans la section Virement Interac. Ne vous connectez jamais à votre banque depuis un lien reçu par message.
Piège 2 : le « paiement en trop » sur Marketplace
Vous vendez un objet. L’acheteur affirme vous avoir envoyé plus que le prix, souvent avec un faux courriel de confirmation à l’appui, et vous demande de lui rembourser la différence. Le premier virement n’a jamais existé : seul le vôtre est réel.
Comment l’éviter : ne remboursez rien tant que l’argent n’apparaît pas réellement sur votre compte, dans votre application bancaire. Pour les autres pièges entre particuliers, voyez notre article sur les arnaques Kijiji, Marketplace et Leboncoin.
Piège 3 : le dépôt pour un logement ou un objet jamais vu
Un appartement magnifique à un loyer étonnant, un propriétaire « à l’étranger », un dépôt à envoyer par Interac pour « réserver ». Même chose pour un objet qu’on vous promet d’expédier dès réception du paiement. Une fois l’argent parti, l’annonce disparaît.
Comment l’éviter : n’envoyez jamais d’argent avant d’avoir visité le logement ou vu l’objet en personne. C’est le conseil que répètent les banques canadiennes, et c’est celui qui évite le plus de pertes.
Piège 4 : le faux agent qui vous fait virer l’argent « à vous-même »
Un faux employé de votre banque vous appelle pour une « fraude en cours » et vous convainc de mettre votre argent à l’abri en vous l’envoyant par Interac, à votre propre adresse courriel ou à un « compte sécurisé ». En réalité, l’arnaqueur a déjà accès à votre courriel, ou le compte sécurisé est le sien. C’est la version canadienne de l’arnaque au faux conseiller bancaire.
Comment l’éviter : votre banque ne vous demandera jamais de déplacer votre argent par virement pour le protéger. Raccrochez et rappelez avec le numéro inscrit au dos de votre carte.
Piège 5 : le virement intercepté
Vous envoyez un virement avec une question de sécurité. Si le compte courriel de la personne qui le reçoit a été piraté, ou si la réponse est facile à deviner (« Quelle est la couleur du ciel ? »), quelqu’un d’autre peut le déposer à sa place.
- Si vous envoyez : choisissez une question dont la réponse n’est connue que de la personne, et donnez-lui la réponse par un autre moyen, de vive voix par exemple. Jamais dans le message du virement.
- Si vous recevez : activez le Dépôt automatique dans votre application bancaire. L’argent arrive directement sur votre compte, sans question de sécurité à intercepter.
- Dans les deux cas : protégez votre courriel avec un mot de passe unique et la double authentification.
Autre piège fréquent : le message d’un « enfant » qui a changé de numéro et réclame un virement urgent. C’est l’arnaque « Bonjour maman », très répandue sur WhatsApp et par SMS.
Les réflexes qui vous protègent
- N’envoyez de l’argent qu’à des personnes que vous connaissez ou que vous avez vérifiées.
- Méfiez-vous de toute urgence : « tout de suite », « sinon je vends à quelqu’un d’autre ».
- Aucun gouvernement ni fournisseur ne vous rembourse par un lien dans un texto. Voyez le faux remboursement d’impôt et le faux SMS Hydro-Québec.
- Activez les alertes de votre banque pour être prévenu de chaque virement envoyé ou reçu.
Vous avez été arnaqué ?
- Appelez votre banque immédiatement. Tant que le virement n’a pas été déposé, il peut encore être annulé.
- Si vos identifiants bancaires ont été volés, changez votre mot de passe depuis l’application officielle.
- Signalez la fraude au Centre antifraude du Canada (1 888 495-8501 ou en ligne), puis à la police si vous avez perdu de l’argent.
- Transférez les textos frauduleux au 7726.
La suite des démarches est détaillée dans notre guide plainte et remboursement.
✅ Check-list : avant d’envoyer ou de recevoir un Virement Interac
- Je connais la personne, ou je l’ai vérifiée.
- Je vérifie les virements reçus dans mon application bancaire.
- Le Dépôt automatique est activé.
- Mon courriel est protégé par un mot de passe unique et la double authentification.
- Les alertes de ma banque sont activées.
Quiz : avez-vous les bons réflexes ?
4 questions, 1 minute. Testez vos réflexes.
Questions fréquentes
Le Dépôt automatique est-il risqué ?
Non, au contraire. Il sert uniquement à recevoir de l’argent : il évite la question de sécurité, qui peut être devinée ou interceptée. Il ne permet à personne de retirer de l’argent de votre compte.
Peut-on annuler un Virement Interac ?
Oui, tant qu’il n’a pas été déposé : vous pouvez l’annuler depuis votre application bancaire. Une fois déposé, c’est en général impossible. D’où l’importance de vérifier avant d’envoyer.
J’ai cliqué sur un faux avis de virement sans me connecter. Que risque-t-il ?
Presque rien : c’est la saisie de vos identifiants qui est dangereuse. Fermez la page et supprimez le message. En cas de doute, suivez notre article j’ai cliqué sur un lien frauduleux.
Que veut dire « virement échu » ?
Un Virement Interac qui n’a pas été accepté par son destinataire expire au bout de 30 jours. L’expéditeur est alors prévenu et peut récupérer les fonds, souvent automatiquement selon sa banque. Attention : de faux messages annonçant un « virement échu » à réclamer circulent aussi. Ne cliquez pas sur le lien : vérifiez directement dans l’application de votre banque.