Après une arnaque, on est souvent sonné, et on hésite à en parler. Pourtant, les premières heures comptent : plus vous agissez vite, plus vous avez de chances de limiter les dégâts, parfois de récupérer votre argent.
Ces informations sont générales et ne remplacent pas un avis juridique. Les procédures évoluent : vérifiez-les auprès des organismes officiels avant d’agir.
Les 5 démarches, dans l’ordre
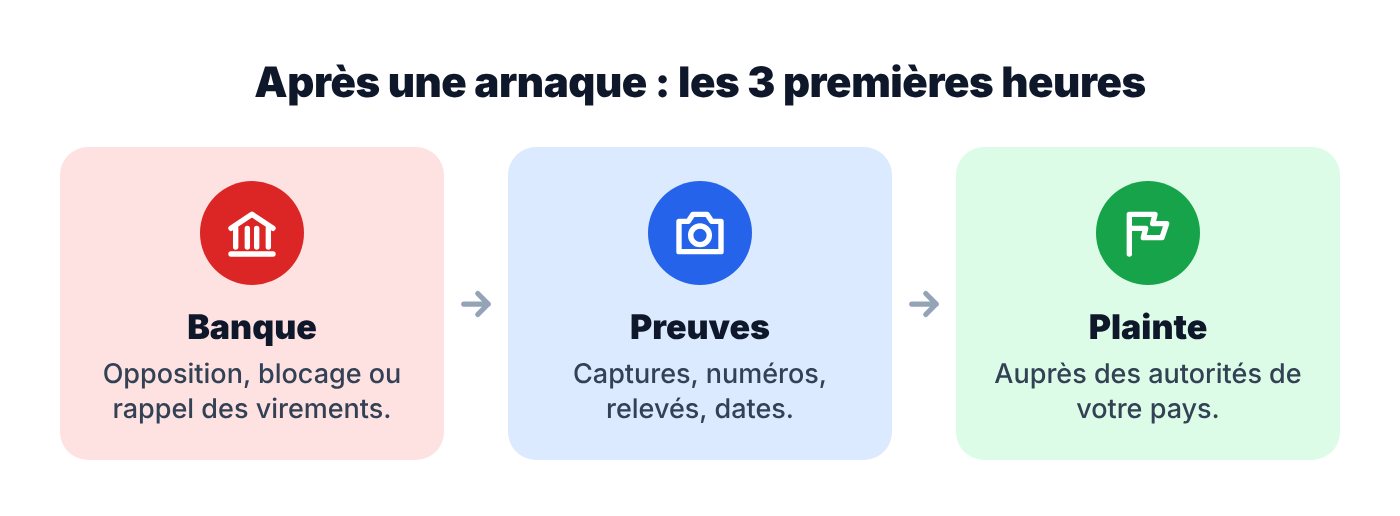
- Prévenez votre banque immédiatement avec le numéro officiel : opposition sur la carte, blocage ou rappel des virements.
- Rassemblez les preuves : captures des messages, numéros, adresses de sites, relevés bancaires, dates et heures.
- Contestez par écrit les opérations auprès de votre banque, en gardant une copie.
- Portez plainte auprès des autorités de votre pays (tableau plus bas).
- Signalez l’arnaque pour aider à la faire cesser.
Où porter plainte et signaler
| Pays | Plainte | Signalement et aide |
|---|---|---|
| France | Commissariat ou gendarmerie. Pour certaines escroqueries en ligne, plainte possible sur la plateforme THESEE (service-public.fr). Fraude à la carte sans perte de la carte : plateforme Perceval. | 17Cyber et cybermalveillance.gouv.fr, Info Escroqueries 0 805 805 817 (gratuit), Pharos |
| Belgique | Police locale (certaines plaintes possibles en ligne via Police-on-web) | Safeonweb, Point de contact du SPF Économie |
| Suisse | Police cantonale | Formulaire de l’Office fédéral de la cybersécurité (OFCS) |
| Québec et Canada | Service de police local (SPVM, SQ, etc.) | Centre antifraude du Canada |
Si vous avez été piégé par un faux message de livraison, notre guide sur l’arnaque SMS colis détaille quoi faire selon les informations que vous avez saisies.
Votre banque doit-elle vous rembourser ?
Tout dépend de la façon dont l’argent est parti.
Paiement que vous n’avez pas autorisé
En France et en Belgique, le droit européen des paiements prévoit que la banque rembourse en principe une opération non autorisée, sauf si elle prouve une « négligence grave » de votre part. Vous avez jusqu’à 13 mois pour contester. Le fait d’avoir été manipulé par un faux conseiller n’est pas automatiquement une négligence grave : ne vous découragez pas au premier refus.
Au Canada, les émetteurs de cartes de crédit appliquent généralement une politique de responsabilité zéro pour les transactions frauduleuses. Pour les cartes de débit, un code de pratique encadre les remboursements. En Suisse, cela dépend surtout des conditions générales de votre banque.
Virement que vous avez fait vous-même
C’est plus difficile : la banque considère souvent que vous l’avez autorisé. Demandez quand même immédiatement un rappel du virement. S’il n’a pas encore été retiré par l’arnaqueur, il peut parfois être récupéré.
C’est le cas typique de l’arnaque « Bonjour maman » : vous avez fait le virement vous-même, en croyant aider votre enfant. D’où l’importance d’appeler votre banque dans les minutes qui suivent.
En cas de refus
- Faites une réclamation écrite au service client de la banque.
- Saisissez ensuite le médiateur bancaire : en France le médiateur de votre banque, en Belgique Ombudsfin, en Suisse l’Ombudsman des banques suisses, au Canada l’OSBI ou l’ombudsman de votre banque.
Attention aux arnaques de récupération
Après une arnaque, des « avocats », « enquêteurs » ou « agences » peuvent vous contacter pour récupérer votre argent contre des frais. C’est presque toujours une deuxième arnaque. Les vrais services de police ne demandent jamais de paiement.
Préparer son dossier
Que ce soit pour la banque, la police ou l’assurance, un dossier complet accélère les démarches. Rassemblez :
- Les captures d’écran des messages, e-mails, SMS ou annonces.
- Les numéros de téléphone, adresses e-mail, profils et sites utilisés par l’escroc.
- Les relevés bancaires montrant les paiements, avec dates et montants.
- Les références des transactions (virement, carte, coupons).
- Un récit chronologique court, écrit tant que les souvenirs sont frais.
Gardez une copie de tout ce que vous envoyez, ainsi que les numéros de dossier qui vous sont attribués.
✅ Check-list : mon dossier de victime
- Captures d’écran des messages, e-mails, SMS ou annonces.
- Numéros, adresses e-mail, profils et sites utilisés par l’escroc.
- Relevés bancaires avec dates et montants.
- Références des transactions (virement, carte, coupons).
- Un récit chronologique court, écrit tant que c’est frais.
Quiz : avez-vous les bons réflexes ?
4 questions, 1 minute. Testez vos réflexes.
Questions fréquentes
Mon assurance peut-elle me rembourser ?
Certaines assurances habitation ou cartes bancaires haut de gamme incluent une garantie contre la fraude en ligne ou l’usurpation d’identité. Relisez vos contrats et déclarez le sinistre rapidement.
Combien de temps ai-je pour contester un paiement par carte ?
Dans l’Union européenne, le délai légal pour contester une opération de paiement non autorisée peut aller jusqu’à 13 mois après le débit. Agissez cependant au plus vite : plus vous attendez, plus la banque peut discuter le remboursement.